Déposer de l’argent liquide sur son compte bancaire
 Luc
•
17 octobre 2026
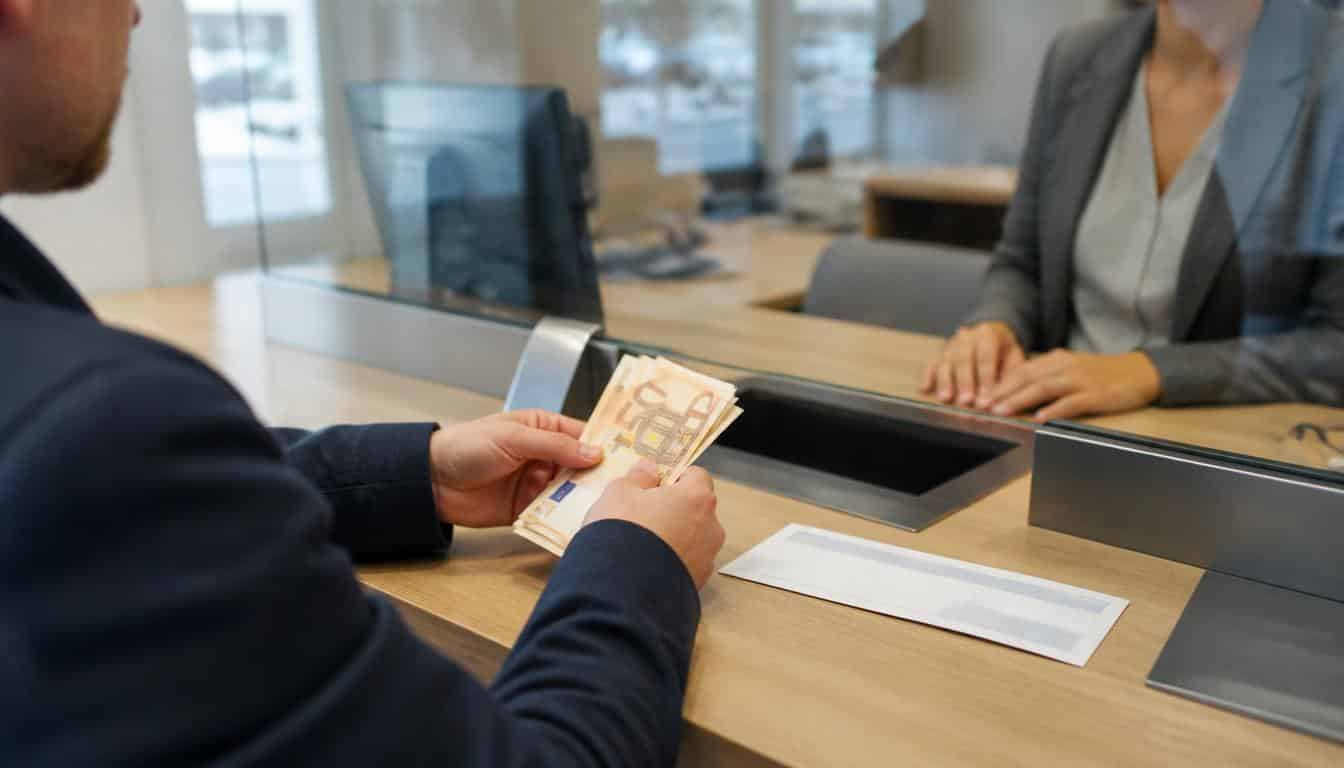
Mettre de l’argent liquide sur son compte représente une opération courante, mais elle obéit à des règles précises. Dans une banque, vous pouvez déposer de l’espèce en agence, au guichet ou parfois via un automate, selon le contexte et les vérifications demandées. Ce guide vous aide à comprendre la procédure, les seuils de vigilance et les justificatifs utiles, afin d’éviter une surprise au moment du dépôt. Vous saurez aussi quand un versement en liquide passe sans difficulté, et quand il mérite un peu plus d’attention.
Mettre de l’argent liquide sur son compte est donc possible, mais pas toujours de la même façon selon l’établissement. Entre dépôt en agence, automate et solutions proposées par une banque en ligne, il faut surtout connaître les bonnes pratiques pour créditer le bon compte et garder une trace claire de l’opération.
Comment déposer des espèces sur son compte sans se tromper
Quand vous préparez un dépôt, le plus simple est d’avancer étape par étape. Un client gagne du temps en vérifiant d’abord le canal disponible, car une banque n’offre pas toujours le même service selon l’agence ou l’automate. Le dépôt d’espèce peut se faire au guichet, avec une carte ou un bordereau, puis le liquide est compté et enregistré. Pour éviter l’erreur, gardez en tête que le dépôt doit correspondre au bon compte et au bon titulaire. Pour approfondir ce sujet, consultez notre guide sur déposer des pièces à la banque.
Dans la pratique, le dépôt suit souvent la même logique : préparer les billets, remplir les informations utiles, présenter l’opération, puis conserver un reçu. Un dépôt bien fait limite les questions et facilite le traitement par la banque, surtout si vous utilisez un automate ou une agence très fréquentée.
Déposer au guichet ou à l’automate : quelle méthode choisir ?
Au guichet, le dépôt est plus souple si vous avez une question ou un doute. À l’automate, le dépôt est souvent plus rapide, mais il faut vérifier que l’espèce est acceptée et que le ticket est bien édité. Dans les deux cas, la banque attend des informations cohérentes, surtout si le liquide est versé sur un compte peu actif.
- Vérifiez le canal disponible dans l’agence avant de vous déplacer.
- Préparez les billets et le bordereau de dépôt si demandé.
- Indiquez clairement le compte à créditer.
- Conservez le reçu du dépôt jusqu’à l’affichage sur le compte.
Les étapes à suivre pour créditer le bon compte
Commencez par identifier le compte concerné, puis contrôlez le nom du titulaire et la référence demandée. Ensuite, remettez le dépôt au guichet ou à l’automate, selon la banque. Enfin, gardez une preuve de l’opération : elle peut servir si le crédit tarde ou si un contrôle intervient. Cette méthode simple évite bien des erreurs, surtout quand plusieurs comptes existent dans la même banque.
Jusqu’où peut aller un dépôt en liquide avant de susciter une vérification ?
Il n’existe pas de plafond unique valable pour tous les cas, mais un montant inhabituel attire vite l’attention. Une banque compare souvent le dépôt à vos habitudes, à l’origine probable des fonds et à la cohérence de l’opération. Un petit dépôt ponctuel passe généralement sans difficulté, alors qu’un montant plus élevé peut demander un justificatif. Le sujet n’est pas seulement de dépasser un seuil, mais de comprendre pourquoi le dépôt sort du cadre habituel. En complément, découvrez plafond banque populaire.
Dans certains cas, la banque demande une preuve simple : vente, don, récupération d’argent conservé chez soi ou revenu encaissé en espèces. Le contrôle vise surtout à vérifier l’origine et à sécuriser l’opération, sans bloquer inutilement le client.
| Type de dépôt | Réaction fréquente de la banque |
|---|---|
| Petit dépôt habituel | Traitement rapide, peu de questions |
| Dépôt habituel mais plus élevé | Demande possible de justificatif |
| Gros versement exceptionnel | Vérification renforcée de l’origine |
Pourquoi un dépôt inhabituel déclenche plus facilement une question ?
Un dépôt inhabituel peut surprendre parce qu’il change votre profil de mouvement. La banque regarde alors le montant, la fréquence et l’origine supposée. Si le cas semble incohérent, elle peut demander une preuve ou un justificatif. Ce n’est pas forcément un refus : c’est souvent une vérification de routine liée au contrôle interne.
- Le montant est nettement supérieur à vos dépôts habituels.
- L’origine de l’argent n’est pas évidente.
- Le dépôt se répète de manière inhabituelle.
- Le compte reçoit peu d’entrées en espèces d’ordinaire.
- Le profil du client ne correspond pas à l’opération.
Quels justificatifs préparer pour un montant plus élevé ?
Pour un montant important, gardez tout document montrant l’origine des fonds : reçu de vente, attestation, message de transaction ou écrit daté. Plus la preuve est claire, plus la banque traite le dépôt sereinement. Si vous anticipez un contrôle, préparez aussi une explication courte et cohérente. Cela évite les allers-retours et limite les délais.
Ce qui change selon l’établissement et le canal utilisé
Entre une banque de réseau et une banque en ligne, la logique n’est pas la même. Dans un réseau bancaire avec agences, le dépôt d’espèce reste souvent plus simple, car le service est présent au guichet ou à l’automate. En banque en ligne, la ligne de dépôt peut être plus limitée, voire indirecte. Vous devez donc vérifier la condition d’accès avant de vous déplacer, surtout si votre compte est géré principalement à distance.
Les frais, les limites pratiques et la disponibilité du service bancaire varient aussi selon l’établissement. Certaines banques acceptent le dépôt en agence sans difficulté, d’autres orientent vers un réseau partenaire ou une solution mobile. Avant de connecter votre carte ou votre compte à une opération, prenez le temps de lire les règles.
Pourquoi certaines banques en ligne compliquent le dépôt d’espèces ?
Parce qu’elles reposent souvent sur une ligne de gestion dématérialisée, sans guichet classique. Le dépôt devient alors moins direct, parfois impossible sans passer par un réseau partenaire. Pour le client, cela change tout : le service existe, mais il dépend d’une condition précise ou d’un circuit externe. Mieux vaut le savoir avant de partir avec votre liquide.
- Une banque de réseau propose plus souvent un dépôt en agence.
- Une banque en ligne peut limiter le dépôt physique.
- Le réseau partenaire peut imposer des conditions spécifiques.
- Les frais ou plafonds pratiques peuvent varier selon l’établissement.
Comment vérifier les règles de son établissement avant de déposer ?
Consultez les informations bancaires officielles, l’espace client ou les documents contractuels. Cherchez la ligne dédiée au dépôt d’espèce, aux conditions de traitement et aux éventuels frais. Si vous hésitez, contactez le service client avant de vous déplacer. Cette vérification simple évite un trajet inutile et vous permet d’anticiper la bonne méthode.
Délais, précautions et bons réflexes pour éviter un blocage
Après le dépôt, le délai d’affichage peut varier selon la banque, le canal et l’heure de l’opération. Un dépôt en agence est parfois visible rapidement, mais la disponibilité réelle des fonds dépend du traitement interne. Si vous devez régler une dépense urgente, ne supposez pas que l’argent sera utilisable immédiatement. Gardez aussi en tête que le billet déposé doit être lisible et accepté, surtout si l’opération est faite au guichet ou à l’automate.
Pour éviter un blocage, mieux vaut déposer des sommes cohérentes et conserver une trace claire. Un chèque ou un virement peut parfois être plus simple pour alimenter l’épargne ou régler une dépense. Le dépôt en liquide reste utile, mais il demande de la prudence et un minimum d’information sur le délai.
- Vérifiez le délai annoncé par la banque avant de déposer.
- Conservez le reçu et la date de l’opération.
- Évitez les dépôts fractionnés sans logique apparente.
- Gardez une preuve de l’origine de l’argent si nécessaire.
- Comparez avec un chèque ou un virement si vous devez régler vite.
Combien de temps faut-il attendre avant de voir l’argent crédité ?
Le délai dépend du circuit utilisé, de l’agence et du moment du dépôt. Parfois, le crédit apparaît le jour même ; parfois, il faut patienter jusqu’au prochain traitement bancaire. Si vous déposez un billet en fin de journée, le délai peut être plus long. En cas de doute, consultez l’information fournie par votre banque et vérifiez le compte après la clôture de l’opération.
Quelles précautions adopter pour un dépôt serein ?
Avant de déposer, comptez vos billets, préparez vos justificatifs et notez la date. Après l’opération, gardez la preuve jusqu’au crédit effectif. Si la banque pose une question, répondez simplement et de façon cohérente. Cette précaution protège votre argent et facilite le règlement d’un éventuel contrôle. Elle est utile, surtout quand le dépôt est plus important que d’habitude.
FAQ – Questions fréquentes sur le dépôt d’argent liquide
Peut-on déposer du liquide sans justificatif ?
Oui, pour un dépôt courant, la banque peut l’accepter sans demander de justificatif. Mais si le dépôt paraît inhabituel, un document sur l’origine peut être demandé.
La banque peut-elle refuser un dépôt en espèces ?
Oui, dans certains cas. Une banque peut refuser si la procédure n’est pas respectée, si le compte pose problème ou si le dépôt ne respecte pas ses règles internes.
Combien de temps faut-il pour que la somme apparaisse sur le compte ?
Le délai varie selon la banque et le canal. Un dépôt en agence peut être rapide, mais l’affichage peut aussi prendre un jour ouvré.
Les banques en ligne acceptent-elles les dépôts d’espèces ?
Pas toujours. Certaines banques en ligne n’ont pas de guichet, donc le dépôt d’espèce dépend d’un réseau partenaire ou d’une solution précise.
Quels documents garder en cas de contrôle ?
Gardez le reçu du dépôt, un justificatif d’origine si vous en avez un, et toute preuve utile sur le montant versé. Cela aide si la banque demande une explication.