Où trouver le numéro d’un chèque et bien le lire
 Luc
•
22 août 2026
Au guichet, un simple chèque peut vite devenir source de doute : où lire les chiffres, que signifie chaque repère, et comment éviter une erreur au moment du dépôt ? Le numéro de chèque désigne justement l’identifiant imprimé qui aide à reconnaître le document, à le classer et à le traiter correctement. Il facilite la lecture bancaire, garantit un meilleur suivi et assure une vérification plus fiable, surtout quand vous préparez une remise avec bordereau. En comprenant ce repère, vous gagnez du temps et vous limitez les confusions au moment d’utiliser votre chèque.
Comprendre ce que désigne vraiment ce numéro
Définition simple et rôle d’identification
Sur un chèque, ce repère sert d’abord à distinguer chaque document dans une série émise par la banque. C’est une information pratique, souvent chiffrée, qui permet au service bancaire de suivre un chèque précis sans ambiguïté. Quand vous recevez un chéquier, chaque chèque porte ainsi une logique de classement utile pour l’archivage et le contrôle. Le numéro de chèque n’est pas là pour décorer : il aide à repérer le bon document, à vérifier sa cohérence et à garder une trace administrative fiable lors d’une opération bancaire.
Dans la vie courante, ce numéro devient utile dès qu’il faut comparer un chèque avec un talon, une copie ou une remise. Imaginez un commerçant à Lyon qui classe ses paiements du mois : il note le numéro pour retrouver rapidement le chèque correspondant. Cette information bancaire reste simple à lire, mais elle joue un rôle chiffré dans la gestion quotidienne. Elle soutient aussi la sécurité, car un chèque identifiable se contrôle plus facilement en cas de doute ou de litige.
Ce qu’il ne faut pas confondre avec les autres références
Beaucoup de lecteurs confondent le numéro de chèque avec d’autres mentions imprimées. Pourtant, un chèque contient plusieurs références distinctes, chacune avec une fonction précise. Le code bancaire, le code guichet, le numéro de compte et la clé ne servent pas au même usage. Le premier identifie le document, tandis que les autres rattachent le chèque à votre compte. Dans une banque, cette distinction évite les erreurs de lecture et les mauvaises interprétations au moment du traitement.
- Le numéro de chèque identifie le document lui-même.
- Le numéro de compte rattache le chèque à votre compte bancaire.
- Le code et la clé servent au contrôle administratif.
Si vous lisez un chèque pour la première fois, retenez cette règle simple : un identifiant concerne le papier, les autres concernent le compte. Cette information bancaire est essentielle pour comprendre le parcours du document. Un chèque mal interprété peut créer un blocage inutile, alors qu’une lecture attentive permet de gagner en clarté et en sécurité.
Repérer les chiffres utiles sur le document sans se tromper
Où regarder sur un chèque et sur le talon
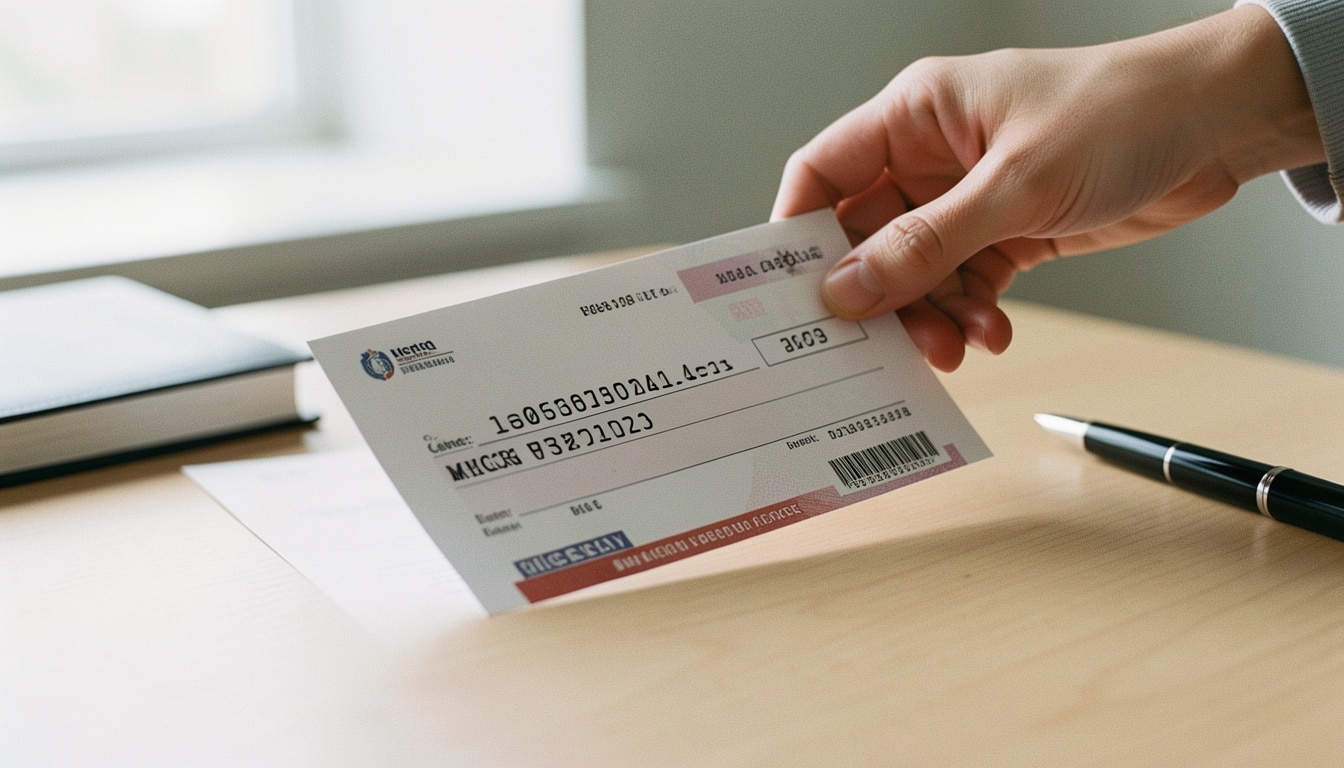
Sur un chéquier, les chiffres utiles se trouvent souvent à des endroits très précis, mais leur position varie selon le modèle. En général, vous regardez d’abord la partie imprimée du chèque, puis le talon conservé à gauche ou à droite selon les carnets. Le talon garde la trace du paiement, ce qui aide à retrouver le numéro de chèque après usage. Cette logique est pratique quand vous devez vérifier un paiement plusieurs semaines plus tard.
Un chéquier classique présente souvent le numéro en haut ou en bas du document, avec une répétition sur le talon. Sur certains modèles, le chiffre est plus discret, surtout si l’impression est légère. Le nom du titulaire peut apparaître à proximité, ce qui aide à reconnaître le bon chèque. Si l’impression est partiellement lisible, comparez le talon et la partie principale du document pour confirmer la référence.
- Regardez la zone imprimée principale du chèque.
- Vérifiez le talon pour retrouver la trace du paiement.
- Comparez le nom et la série de chiffres avant de déposer le chèque.
| Zone du chèque | Utilité principale |
|---|---|
| Partie imprimée | Identifier le document et ses références |
| Talon | Conserver une trace du paiement |
| Mentions manuscrites | Préciser le montant et le bénéficiaire |
Comment distinguer les chiffres imprimés des mentions manuscrites
Un chèque mélange souvent des éléments imprimés et des informations écrites à la main, et c’est là que l’attention compte. Les chiffres imprimés sont fixes, tandis que le montant, la date et le nom du bénéficiaire sont généralement ajoutés par vous. Si un chiffre semble flou, regardez s’il appartient à la série préimprimée ou à une écriture manuscrite. Cette distinction évite les confusions, surtout quand le document circule entre plusieurs interlocuteurs.
Un exemple fréquent : un chèque reçu dans une boutique peut comporter un numéro mal contrasté, mais le talon reste parfaitement lisible. Dans ce cas, la banque peut encore traiter le document si les autres éléments sont nets. Le chéquier doit donc être conservé proprement, sans pli marqué ni tache sur les zones de lecture. En pratique, mieux vaut toujours vérifier la cohérence entre le nom, les chiffres et le montant avant de remettre le chèque.
Lire les codes bancaires imprimés sur un chèque
Le code CMC7 expliqué simplement
Le CMC7 est une ligne de caractères imprimés qui aide la banque à lire automatiquement un chèque. Il regroupe plusieurs informations bancaires sous une forme standardisée, afin d’accélérer le traitement. Pour vous, l’intérêt est simple : plus cette ligne est nette, plus la lecture est fluide. Le code bancaire y est intégré avec une logique de contrôle, ce qui limite les erreurs lors du passage en machine. C’est un peu le langage technique du chèque, invisible au quotidien mais essentiel pour le back-office.
Dans une agence, un chèque bien imprimé passe plus vite au contrôle, car la machine reconnaît les chiffres sans hésitation. Cette référence technique sert donc à la fois à l’identification et à la sécurité. Si l’impression est abîmée, la banque peut devoir vérifier manuellement le document, ce qui rallonge le délai de traitement. Voilà pourquoi il est utile de garder un chèque propre et lisible, surtout lorsqu’il doit être encaissé rapidement.
- Le CMC7 regroupe des données lisibles par machine.
- Il aide la banque à automatiser le traitement.
- Il renforce le contrôle et la sécurité du document.
La clé et les autres éléments de validation
À côté du CMC7, la clé agit comme une donnée de validation. Elle complète la référence bancaire et permet de vérifier que les chiffres correspondent bien au bon compte. Cette logique de contrôle protège le circuit du chèque, car elle réduit les incohérences lors de la lecture. Pour vous, cela signifie qu’un document correctement imprimé et bien rempli a plus de chances d’être traité sans incident.
La banque utilise ces éléments pour comparer les informations et confirmer leur cohérence. Si une donnée ne correspond pas, le chèque peut être signalé pour vérification. Vous n’avez pas besoin de tout décoder manuellement, mais comprendre cette mécanique vous aide à mieux lire le document. Un chèque n’est donc pas seulement un papier signé : c’est un support bancaire structuré, pensé pour le contrôle.
Utiliser ce repère pour remplir et vérifier un chèque
L’ordre logique pour compléter les champs
Quand vous remplissez un chèque, commencez par écrire le nom du bénéficiaire, puis le montant en chiffres et en toutes lettres. Ensuite, ajoutez la date, la signature et vérifiez la cohérence globale. Cet ordre limite les oublis et rend le document plus clair. Si vous devez remplir plusieurs chèques le même jour, gardez toujours la même méthode : cela évite les erreurs de saisie et facilite le contrôle avant envoi.
- Écrivez le bénéficiaire de façon lisible.
- Indiquez le montant sans ambiguïté.
- Ajoutez la date avant de signer.
- Relisez chaque champ avant de remettre le chèque.
Un chèque bien rempli doit rester cohérent du début à la fin. Si le montant en chiffres ne correspond pas au montant en lettres, la banque peut bloquer la transaction ou demander une vérification. Le nom doit être écrit sans approximation, surtout si le bénéficiaire est une entreprise. Cette rigueur simple vous évite bien des retours inutiles et sécurise l’usage du document.
Les erreurs à éviter avant d’envoyer le document
Les erreurs les plus courantes concernent l’oubli d’un champ, une écriture illisible ou un montant mal reporté. Il faut aussi éviter de laisser des ratures visibles, car elles compliquent le contrôle. Un chèque peut sembler correct à l’œil nu, mais une petite incohérence suffit parfois à ralentir l’encaissement. Si vous hésitez, refaites le document plutôt que de risquer un refus.
Autre point important : vérifiez toujours que le nom du bénéficiaire et le montant sont identiques sur toute la ligne. Une signature incomplète peut aussi poser problème. Dans les faits, une banque reçoit chaque jour de nombreux chèques, et elle repère vite les anomalies. Mieux vaut donc consacrer trente secondes de plus à la vérification qu’attendre plusieurs jours un retour pour correction.
Déposer, encaisser et suivre un chèque dans sa banque
Le dépôt en agence ou via un service à distance
Le dépôt d’un chèque peut se faire en agence, au guichet, dans une boîte dédiée ou via un service à distance selon votre banque. Le principe reste le même : vous remettez le document avec les références demandées, parfois accompagné d’un bordereau. En agence, le dépôt est souvent plus direct, surtout si vous voulez un contrôle immédiat. À distance, le traitement dépend du service proposé par l’établissement.
- Dépôt au guichet avec vérification rapide.
- Remise dans une boîte prévue par la banque.
- Envoi par courrier ou via une application selon l’offre.
Dans une grande ville comme Toulouse ou Nantes, certaines agences traitent encore les dépôts le jour même avant une heure limite, souvent autour de 16 h 30. Le bordereau facilite alors la traçabilité du lot remis. Si vous déposez plusieurs chèques, gardez une copie ou une photo du bordereau pour suivre l’opération plus facilement.
| Étape | Ce qui se passe |
|---|---|
| Dépôt | Le chèque est remis à la banque |
| Contrôle | Les références sont vérifiées |
| Traitement | Le document est transmis au circuit bancaire |
| Crédit | Le compte est alimenté après validation |
La remise et son suivi jusqu’à l’encaissement
Une remise de chèque regroupe un ou plusieurs chèques déposés ensemble, avec un bordereau qui sert de référence. Ce document est précieux pour le suivi, car il prouve ce que vous avez remis et à quelle date. La banque attribue souvent une référence interne à la remise, ce qui permet de suivre l’avancement du traitement. Si vous encaissez régulièrement, ce suivi devient vite indispensable.
Le parcours est généralement simple : dépôt, contrôle, transmission, puis crédit du compte. Selon la banque, le délai peut aller de un à trois jours ouvrés, parfois davantage si une vérification est nécessaire. Le bordereau aide à retrouver le chèque en cas de question. Si le document n’apparaît pas encore sur votre espace client, le suivi s’appuie justement sur cette référence de remise.
Sécuriser l’usage du chèque et répondre aux cas fréquents
Que faire en cas de perte, de vol ou d’erreur
En cas de perte ou de vol, réagissez vite : contactez votre banque pour faire opposition si le chèque est susceptible d’être utilisé. La sécurité passe avant tout, car un chèque égaré peut être présenté par une autre personne. Si vous avez commis une erreur de remplissage, refusez de l’utiliser tel quel et recommencez avec un nouveau document. Ce réflexe évite les complications et protège vos fonds.
- Prévenez la banque dès que la perte est constatée.
- Faites opposition si un vol est possible.
- Ne signez pas un chèque incomplet.
- Refusez d’utiliser un document raturé ou douteux.
Un cas fréquent concerne un chèque oublié dans une voiture ou dans un sac ouvert. Dans cette situation, la rapidité compte, car la banque peut bloquer l’usage du document avant qu’il ne soit encaissé. Si le chèque comporte une erreur de montant, mieux vaut le refuser et le refaire proprement. Cette prudence simple protège la transaction et réduit les risques de litige.
Les bons réflexes pour garder une trace fiable
Pour garder une trace fiable, notez toujours le montant, le bénéficiaire et la date sur le talon. Conservez aussi une copie du bordereau si vous faites une remise. Cette habitude facilite le contrôle de vos transactions et vous aide à retrouver un chèque précis plusieurs mois plus tard. Une organisation simple suffit souvent à éviter bien des recherches inutiles.
Vérifiez également que votre compte dispose de fonds suffisants avant d’émettre un chèque, car un rejet peut compliquer la relation avec le bénéficiaire. Si vous payez un artisan, un loyer ou une association, gardez la preuve de la transaction et suivez l’encaissement jusqu’au crédit. Cette discipline, très concrète, vous permet de garder la main sur vos paiements et de limiter les mauvaises surprises.
FAQ – Questions fréquentes sur la lecture et l’usage d’un chèque
Où se trouve le repère principal sur un chèque ?
Le repère principal se trouve généralement dans la zone imprimée du chèque, parfois répété sur le talon. Selon la banque, il peut apparaître en haut, en bas ou sur le bord du document. L’idée est simple : vous devez pouvoir le retrouver sans chercher longtemps. Si le chèque est ancien ou légèrement usé, comparez toujours avec le talon pour confirmer la référence.
Quelle différence avec le numéro de compte ?
Le numéro de compte identifie votre compte bancaire, alors que le numéro de chèque identifie le document lui-même. Les deux servent à des usages différents. La banque se sert du premier pour rattacher l’opération au bon titulaire, et du second pour suivre le papier utilisé. C’est une distinction essentielle pour comprendre la logique de contrôle et de référence.
Comment savoir si un chèque est lisible par la banque ?
Un chèque est lisible si les chiffres imprimés, le montant, le nom et la signature sont nets. La banque doit pouvoir reconnaître les références sans hésitation. Si l’impression est trop pâle ou si une rature brouille la lecture, le traitement peut être ralenti. En cas de doute, mieux vaut refaire le document plutôt que de risquer un refus.
Faut-il garder une preuve de remise ?
Oui, garder une preuve de remise est très utile, surtout si vous déposez plusieurs chèques. Le bordereau sert de contrôle et de référence en cas de question. Il permet aussi de suivre le dépôt jusqu’à l’encaissement. Conservez-le avec votre talon ou avec vos relevés pour retrouver facilement chaque transaction.
Que vérifier avant d’encaisser ou de déposer ?
Avant un dépôt, vérifiez le nom du bénéficiaire, le montant, la date et la signature. Assurez-vous aussi que le chèque n’est ni plié ni illisible. Si vous recevez un chèque, contrôlez la cohérence entre les mentions manuscrites et les références imprimées. Ce petit contrôle évite beaucoup de retards en banque.
Que faire si le document est mal imprimé ou incomplet ?
Si le document est mal imprimé ou incomplet, refusez de l’utiliser tel quel. Demandez un nouveau chèque ou faites corriger l’erreur avant dépôt. Un document incomplet peut être refusé par la banque, surtout si les fonds doivent être vérifiés rapidement. Dans ce cas, la sécurité du traitement prime toujours sur la précipitation.